Vergi anlaşmaları ve uluslararası vergi analizi
İç mevzuat ve vergi anlaşması ayrı sorular değil, tek bir sorunun parçalarıdır
Uluslararası vergi sorunları parça parça incelendiğinde genellikle hatalı sonuçlar doğurur. Taxtune; iç mevzuattaki kazanç nitelemesini, vergi anlaşmalarının yetki paylaşımını ve stopaj mekanizmasını birbirinden bağımsız düşünmez. Bir adımdaki sonucun diğer tüm değişkenleri değiştireceğinin bilinciyle, süreci “ya hep ya hiç” prensibiyle bölünmez bir bütün olarak analiz eder.
Yaklaşım
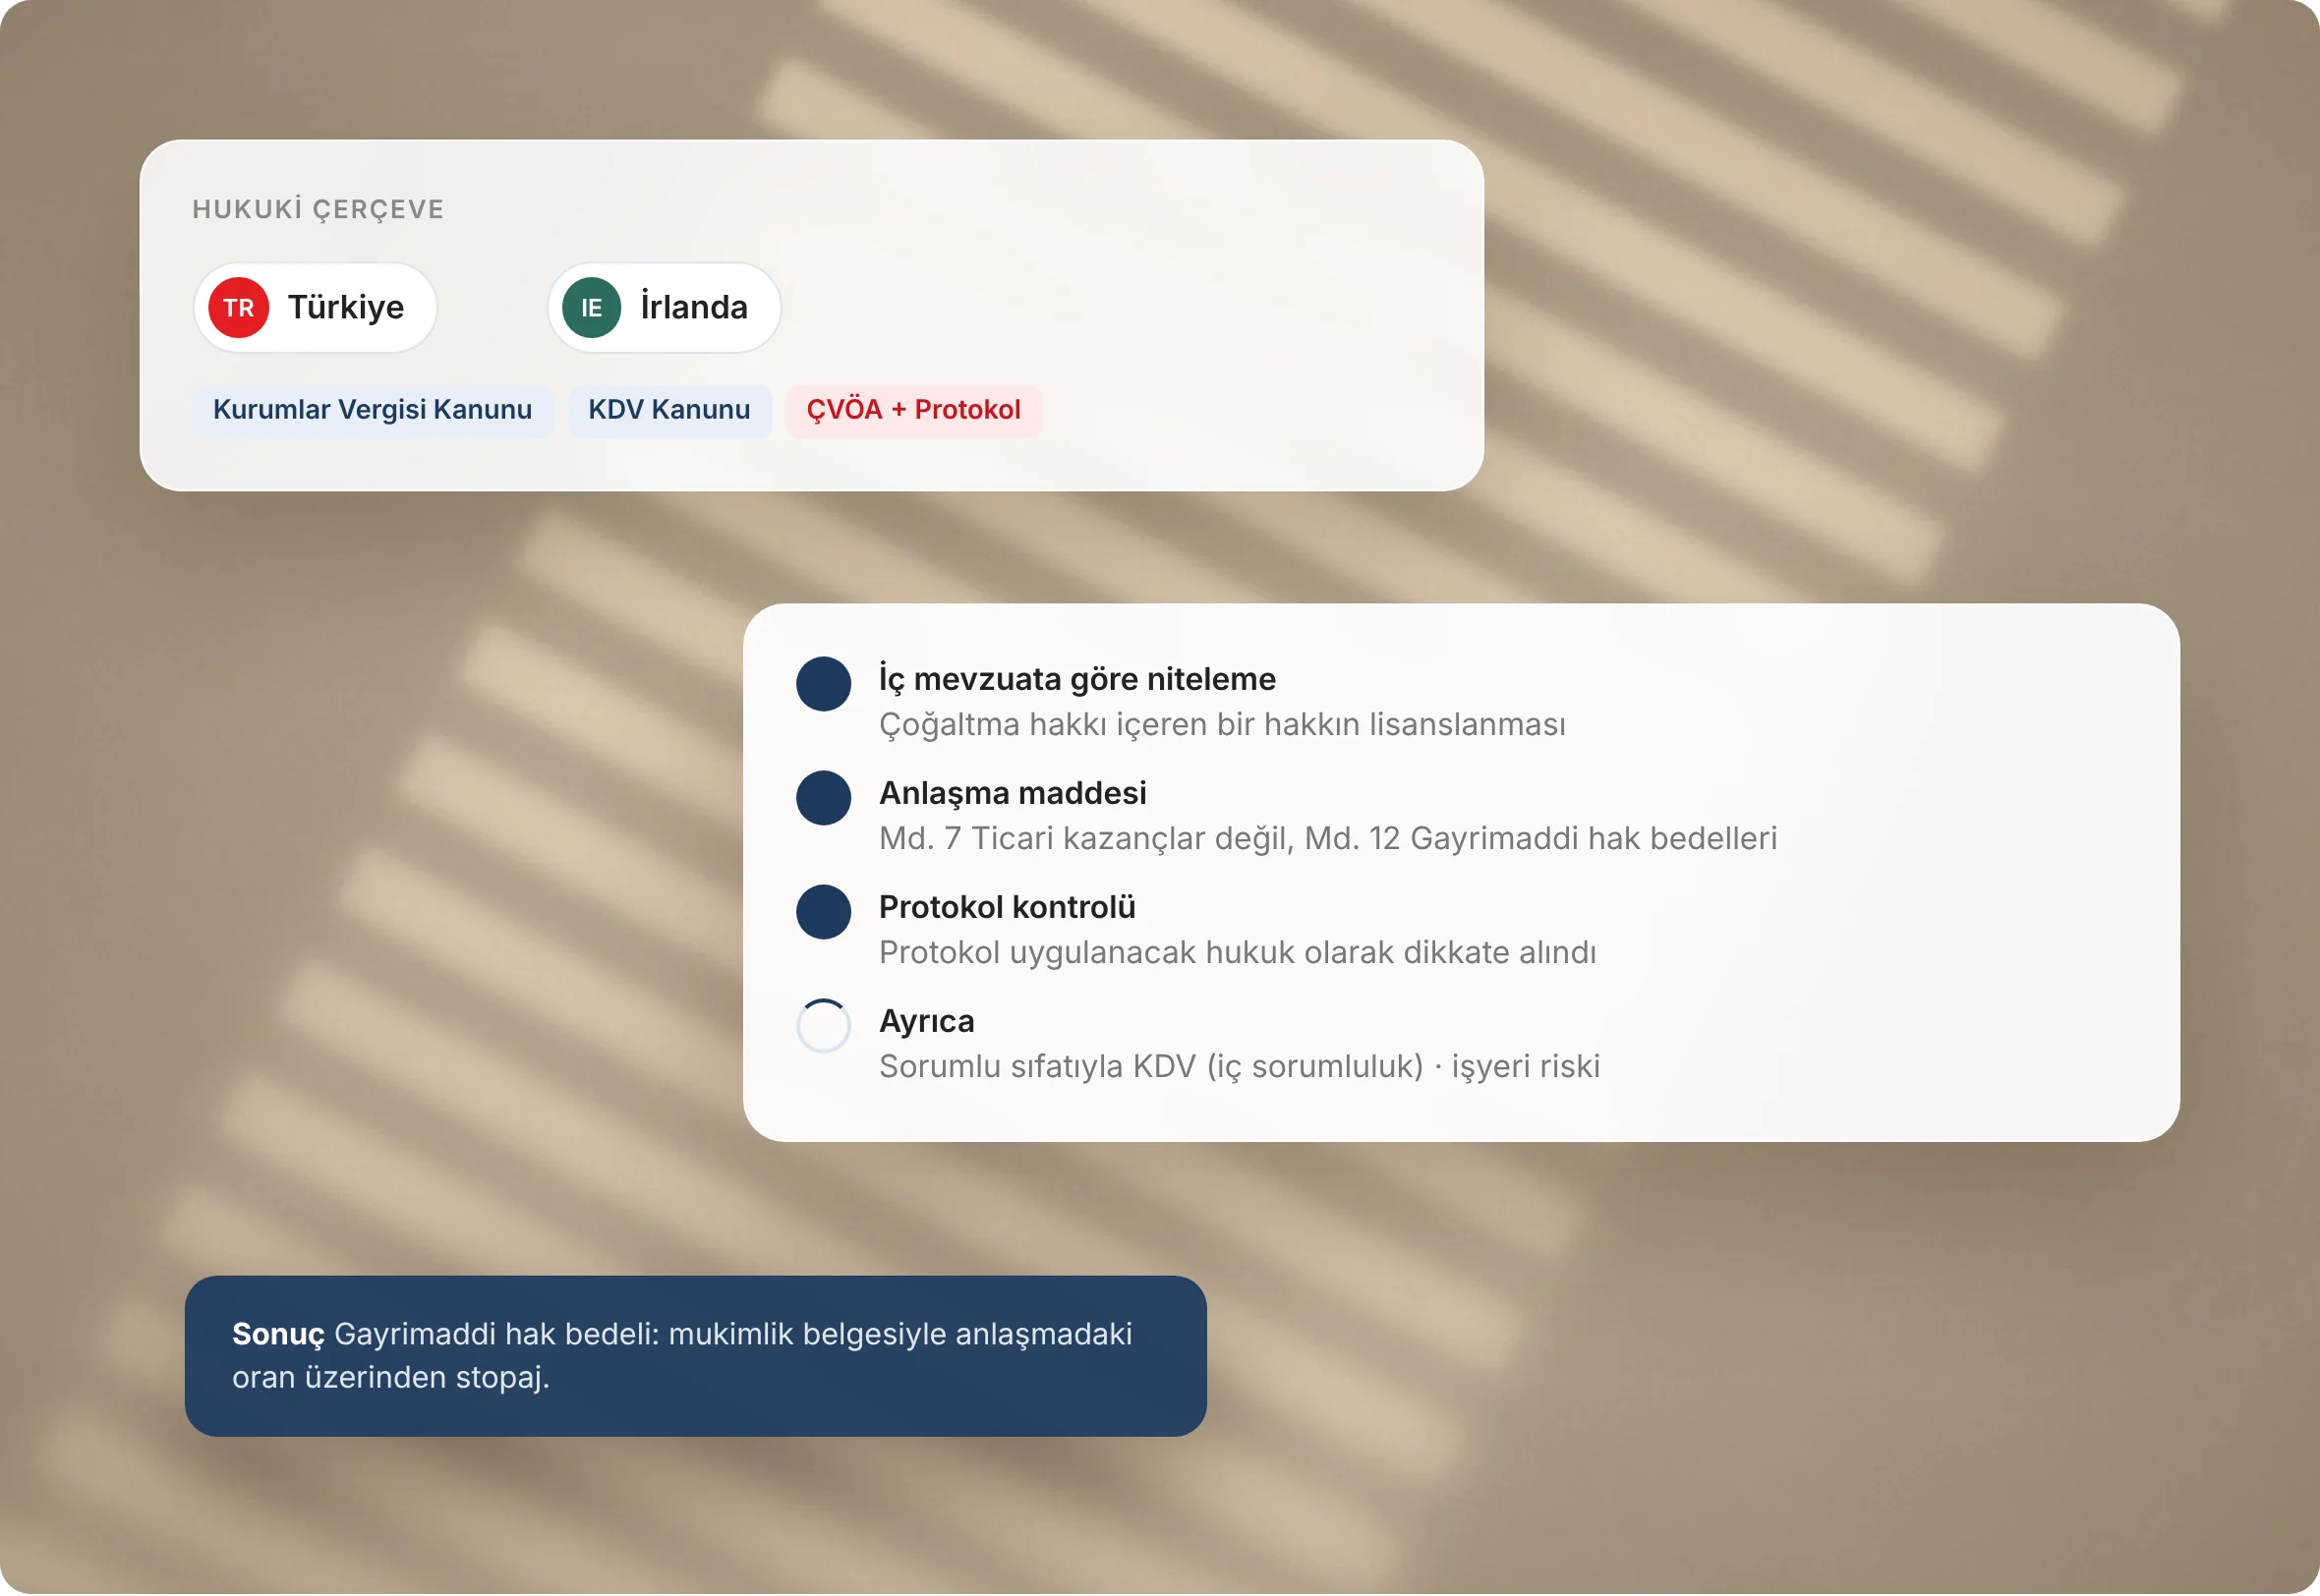
Sorunuzu yöneltmeden önce, ilgili ülkeleri ve olaya özgü detayları belirtirsiniz. Taxtune muhakemesini tam olarak bu çerçevede kurar: Geliri önce iç hukuka göre nitelendirir, ardından ilgili vergi anlaşması (ÇVÖA) maddesini tatbik eder, madde metnini değiştiren detaylar için protokolü tarar ve son olarak kötüye kullanımı önleyici kuralların sonucu etkileyip etkilemediğini test eder.
Protokolleri basit birer ek değil, bizzat uygulanacak hukuk olarak ele alır; çünkü pratikteki hataların çoğu bu detayın atlanmasından kaynaklanır.
Uygulanabilir bir vergi anlaşması bulunmadığında ise sistem varsayımsal bir anlaşma varmış gibi davranmaz; doğrudan iç mevzuata döner ve bu yasal boşluğu açıkça raporlar.
Nasıl çalışır?
Uluslararası vergi araştırmalarınızın tüm adımlarını birbirinden kopuk süreçler olarak değil; birbiriyle entegre biçimde çalışan tek ve bütünleşik bir analiz çerçevesinde birleştirin.
- Adım 1
Her risk için ayrı başlık
İşyeri (daimi işyeri) riski, vergiyi doğuran olayın tarihi ve belgelendirme yükümlülükleri ayrı başlıklar altında değerlendirilir.
- Adım 2Planlanıyor
Çoklu ülke seçimi
Oturumun yasal sınırlarını baştan belirleyin ve oluşturduğunuz bu uluslararası çerçeveyi, tekrar kullanmak üzere doğrudan müşteri profiline kaydedin.
- Adım 3Planlanıyor
Anlaşma katmanı
İlgili tüm ülke eşleşmelerinde; vergi anlaşmalarının tam metinlerine, yasal bağlayıcılığı olan protokollere ve yetkili makam açıklamalarına tek bir araştırma katmanı üzerinden eksiksiz biçimde ulaşın.
- Adım 4Planlanıyor
Kötüye kullanımı önleme: ayrı bir kontrol adımı
Kötüye kullanımı önleyici kurallar ve Çok Taraflı Sözleşme’nin (MLI) etkileri, anlaşma maddelerinin analizine karıştırılmadan ayrı bir adımda kontrol edilir.
Kapsam
Taxtune'un güncel veri tabanında yer alan kaynaklar
Taxtune hâlihazırda Türkiye’deki tüm vergi mevzuatını, vergi anlaşmalarını, gümrük, sosyal güvenlik, dış ticaret ve bankacılık düzenlemelerini kapsamaktadır. SPK, MASAK ve VDK mevzuatının yanı sıra Türk Ticaret Kanunu gibi tamamlayıcı hukuki metinleri ve OECD/BM rehberlerini de barındıran bu geniş bilgi tabanı, çok yakında dünyanın önde gelen diğer ülkelerini de kapsayacak şekilde genişleyecektir.
Kapsamlı iç mevzuat
Taxtune; Türkiye’de yürürlükte bulunan tüm vergi mevzuatını tek bir yerde sunar. Mali işlemleri doğrudan etkileyen diğer düzenlemeler de buna dahildir: gümrük, sosyal güvenlik, bankacılık ve dış ticaret mevzuatı; SPK, MASAK ve VDK düzenlemeleri ile Türk Ticaret Kanunu gibi vergi konularıyla ilgili tüm mevzuata yer verir.
Vergi anlaşmaları
Türkiye’nin akdettiği tüm vergi anlaşmaları.
Uluslararası rehberler
OECD ve BM rehberleri ve raporları.
Sırada ne var?
Tüm büyük ekonomiler yolda. Doğrulama süreci tamamlanan her yeni ülke, küresel vergi analizleriniz için aşama aşama sisteme eklenecek.
Yurt dışına yapılan bir royalty ödemesinde Taxtune önce hakkın satılıp satılmadığını veya lisanslanıp lisanslanmadığını ayırt eder. Bu ayrımı düzenleyen protokol hükmünü uygular ve anlaşmadaki vergi oranını belirtir. Ayrıca sorumlu sıfatıyla KDV yükümlülüğünün doğup doğmadığını ve duruma göre işyeri riski olup olmadığını da inceler.